La historia de Askos Tours, del empresario Emiliano Tufano y de su entrada en el nuevo Flagship Group cuenta algo más que una simple operación de M&A. Cuenta cómo una competencia muy vertical, convertida en una empresa escalable, puede llegar a ser un activo estratégico para un grupo internacional. Y ofrece lecciones interesantes para muchos empresarios italianos.
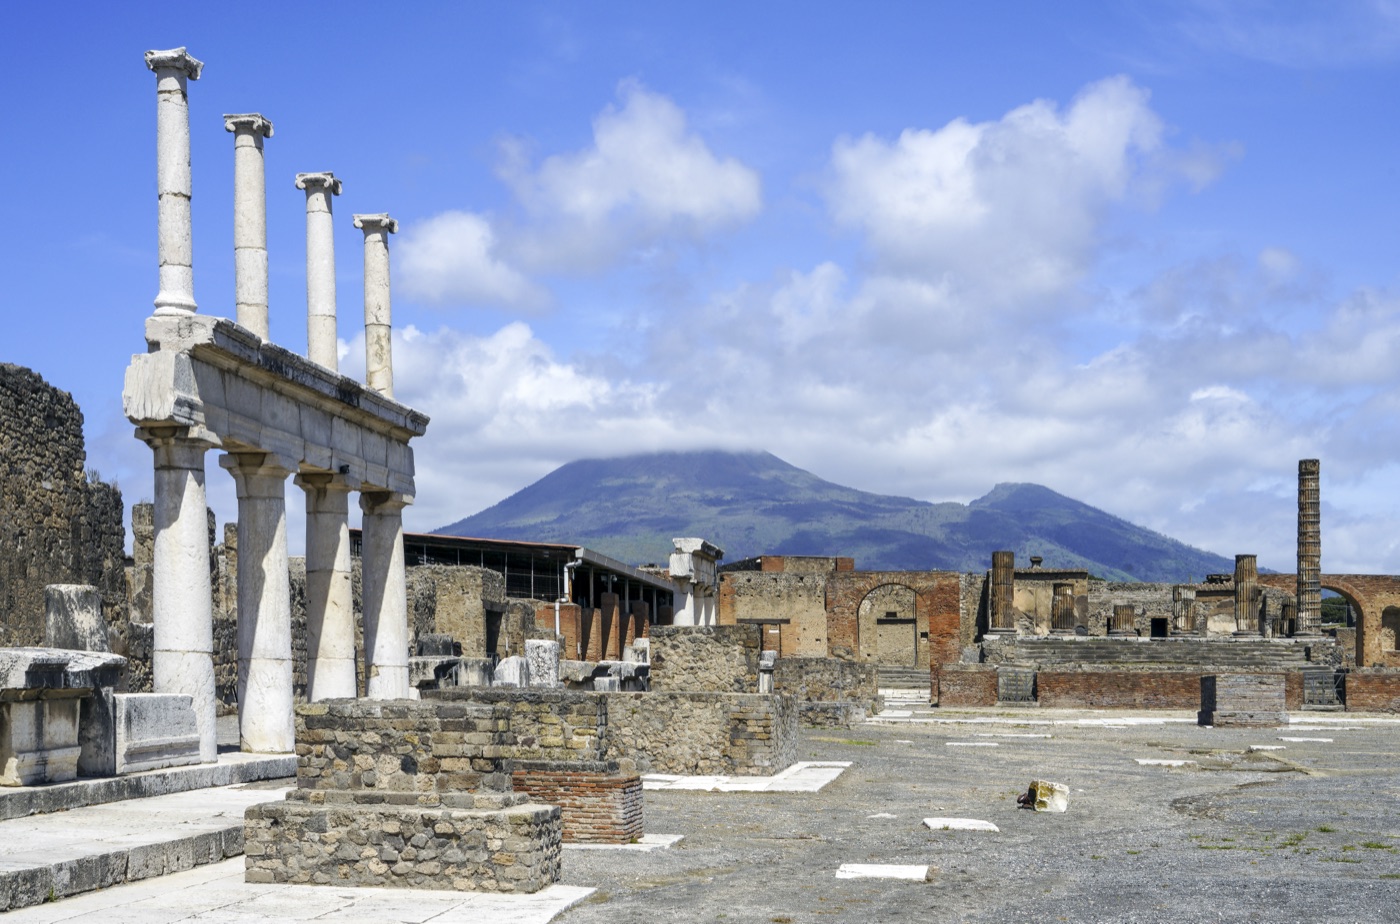
Pompeya no es probablemente el primer lugar en el que uno piensa cuando se habla de private equity, de integraciones internacionales o de operaciones de M&A.
Y, sin embargo, es precisamente en Pompeya donde arranca esta historia.
En 2010 Emiliano Tufano era arqueólogo. Había trabajado sobre el terreno, había participado en campañas de excavación y había construido un conocimiento profundo de la arqueología y del patrimonio cultural de la zona.
En un momento dado decide transformar ese conocimiento en algo distinto.
No arranca con la idea de levantar una sociedad para vendérsela a un inversor. Arranca, más sencillamente, con la idea de contar mejor Pompeya.
Nace así lo que acabará siendo Askos Tours.
El propio nombre procede de un objeto arqueológico: el askos, un pequeño vaso que Tufano había encontrado durante unas excavaciones en Pantelleria. Casi una declaración de intenciones: la arqueología no como mero escenario turístico, sino como parte de la identidad de la empresa.
De ser una pequeña actividad local, en 2016 Askos se convierte formalmente en un turoperador especializado en experiencias culturales y arqueológicas. La sociedad se expande desde Campania hacia Roma y otros destinos del sur de Italia, manteniendo un rasgo muy definido: visitas guiadas construidas en torno a un conocimiento especializado, arqueólogos, historiadores del arte y conocimiento directo de los lugares. Según los datos publicados por la propia compañía, de los cerca de 45.000 viajeros de 2019 Askos ha pasado a atender a más de 220.000 clientes en 2024.
Es un crecimiento relevante.
Pero lo interesante, desde el punto de vista del inversor, no es solo cuánto ha crecido Askos.
Es cómo ha crecido.
De la competencia personal a una empresa
Muchas compañías empresariales nacen de una persona especialmente buena en su oficio.
El problema llega cuando la empresa sigue coincidiendo con esa persona.
Un gran chef no construye necesariamente una cadena de restaurantes. Un gran arquitecto no crea necesariamente un estudio internacional. Una excelente guía turística no construye necesariamente un turoperador escalable.
El salto empresarial consiste en transformar una competencia individual en un sistema.
Producto. Personas. Procesos. Distribución. Marca. Reputación.
Es aquí donde, a mi juicio, la historia de Askos se vuelve interesante también fuera del turismo.
Emiliano no tenía solo conocimiento de Pompeya. Ese conocimiento se fue codificando progresivamente en experiencias que otras personas podían ofrecer manteniendo un estándar reconocible.
El arqueólogo se convierte en empresario.
Y la experiencia del arqueólogo se convierte en un producto.
Es uno de los pasos fundamentales en la creación de valor de una empresa founder-led: lograr que el fundador siga siendo importante sin que la empresa dependa por completo de él.
El valor de la especialización
Durante muchos años, sobre todo en el mundo digital, la consigna ha sido la escala.
Más mercados. Más productos. Más clientes.
Pero una parte significativa de las operaciones de M&A nace del proceso opuesto: compañías que han llegado a ser extremadamente buenas en un nicho lo bastante relevante.
Askos no ha intentado ser todo para todos.
Ha construido una identidad especialmente sólida en el turismo cultural y arqueológico italiano, partiendo de uno de los destinos arqueológicos más reconocibles del mundo.
Esa especialización puede parecer al principio una limitación.
En realidad puede convertirse en un moat.
Un buyer internacional puede comprar tecnología. Puede invertir en marketing. Puede conseguir capital.
Mucho más difícil es recrear rápidamente años de relaciones locales, guías cualificados, conocimiento del territorio, reputación, reseñas, productos desarrollados y afinados con el tiempo y una cultura corporativa construida en torno a una experiencia concreta.
Dicho de otro modo, Askos poseía algo que no era simplemente replicable añadiendo capital.
Y es precisamente ese tipo de rasgo el que a menudo hace que una empresa resulte interesante desde el punto de vista estratégico.
Por qué el turismo experiencial está atrayendo capital
La operación Askos debe observarse además dentro de un fenómeno más amplio.
El mercado global de los tours, las actividades y las experiencias sigue estando enormemente fragmentado.
Hay miles de operadores locales, a menudo founder-led, muchos de ellos con muy buenos productos y muy buenas economías, pero con un tamaño insuficiente para levantar por sí solos una infraestructura global.
Flagship Group nace exactamente de esa tesis.
El grupo, respaldado por Shamrock Capital, ha reunido inicialmente a tres operadores: Askos Tours, WalksDevour y Amigo Tours. La dirección de Flagship ha declarado que quiere construir una plataforma internacional de compañías líderes en experiencias de viaje, preservando al mismo tiempo las marcas, los equipos directivos y el conocimiento local.
Es una distinción importante.
No parece ser el modelo clásico en el que un gran grupo compra operadores locales para ir borrando progresivamente sus marcas y crear una única organización centralizada.
El modelo declarado se acerca más a una house of brands.
Askos sigue siendo Askos.
Emiliano Tufano sigue dirigiéndola.
Pero detrás de la empresa local llega una plataforma con capital, conocimiento, red de contactos y capacidad de inversión superiores.
Arival ha señalado además que Flagship mira hacia otras adquisiciones y que el criterio no es simplemente comprar volumen: el liderazgo, la trayectoria de la empresa, el potencial de crecimiento y las competencias distintivas son elementos centrales de la selección.
Esto resulta especialmente interesante para el mercado italiano.
El problema de muchas pymes italianas no es la calidad
En Italia existen miles de compañías excelentes.
El problema rara vez es la falta de producto.
Mucho más a menudo es la dificultad para transformar una excelencia empresarial en un activo comprensible para un inversor internacional.
Una sociedad puede ser muy rentable y, aun así, no estar preparada para un proceso de M&A.
Puede tener una contabilidad poco legible. Una estructura societaria compleja. Una dependencia excesiva del fundador. Concentración de clientes. Poca capacidad de demostrar KPI y resultados históricos.
O, sencillamente, puede contar mal su propio valor.
Este es uno de los puntos en los que, trabajando con Emiliano y Askos a través de MOAT Investing, hemos concentrado buena parte de la atención.
Un proceso de venta no empieza cuando llega una oferta.
Empieza mucho antes.
Empieza en el momento en que uno trata de entender qué podría querer comprar realmente un buyer.
¿Por qué debería interesarse un grupo internacional por esta compañía? ¿Qué problema le resuelve? ¿Qué territorio le abre? ¿Qué competencia adquiere? ¿Cuánto costaría construir internamente lo que la empresa ya ha creado?
Son preguntas distintas del simple: "¿Cuánto EBITDA genera?"
El EBITDA es fundamental.
Pero en los mejores deals nunca es toda la historia.
Vender una empresa significa también elegir al comprador
Existe además otro equívoco frecuente.
Muchos empresarios imaginan el proceso de venta como una subasta en la que la única variable es el precio.
No siempre es así.
Para un founder que ha dedicado quince o veinte años a construir una empresa, la contraparte importa.
Importa sobre todo cuando el fundador no desaparece al día siguiente del closing.
Hay que valorar el precio, desde luego.
Pero también la estructura. La gobernanza. El papel futuro. La cultura. La capacidad financiera del comprador. La credibilidad. El proyecto industrial. La compatibilidad personal.
Y lo que le ocurrirá a la empresa una vez firmado el contrato.
En el caso de Askos, la entrada en Flagship sitúa a la sociedad en un grupo que nace declaradamente en torno a operadores founder-led y que quiere dejar a cada marca su propia identidad.
El grupo reúne hoy compañías con competencias y geografías distintas y cuenta en su consejo con figuras de primer nivel en el travel, entre ellas Rod Cuthbert, fundador y ex CEO de Viator, y Richard Prosser, que estuvo al frente de la división Specialist Travel de TUI Travel.
Para un empresario, el valor de una transacción puede ser por tanto mayor que el simple precio recibido en el closing.
Puede significar monetizar parte del valor creado y, al mismo tiempo, participar en una segunda fase de crecimiento que en solitario habría sido mucho más difícil de construir.
La parte invisible de un deal
Cuando se anuncia una adquisición, todo parece sencillo.
Una fotografía. Dos logos. Un comunicado.
"Company A acquires Company B."
Lo que no se ve son los meses previos.
La preparación. Los números. La documentación. Las conversaciones. Las negociaciones. Las alternativas consideradas y luego descartadas.
Los momentos en los que la probabilidad de cerrar parece altísima y aquellos en los que de repente parece mucho más baja.
Las operaciones de M&A son al mismo tiempo financieras y profundamente humanas.
Sobre todo en las compañías founder-led.
Las cuentas pertenecen a la empresa.
Pero a menudo la empresa representa una parte importante de la vida del empresario.
Y es una de las razones por las que acompañar a un founder durante una transacción exige algo más que la mera capacidad de construir un modelo financiero.
Exige saber cuándo presionar. Cuándo esperar. Cuándo un punto económico es fundamental. Y cuándo, en cambio, arriesgar un buen deal por el último punto de negociación sería un error.
Un nuevo capítulo, no necesariamente el final de la historia
La prensa internacional ha descrito la operación como parte del nacimiento de una nueva plataforma global en el turismo experiencial.
Skift ha hablado abiertamente de la posibilidad de un nuevo roll-up del sector, observando cómo las experiencias siguen siendo uno de los segmentos más fragmentados del travel. Arival ha planteado quizá la pregunta más interesante: ¿pueden operadores profundamente locales hacerse más fuertes juntos sin perder aquello que los hace especiales?
Ese es probablemente el verdadero experimento industrial de Flagship.
Centralizar lo suficiente para generar ventajas de escala.
Pero no tanto como para destruir la autenticidad que genera el valor.
Para Askos significa entrar en una fase completamente nueva.
Para Emiliano significa ver cómo un proyecto iniciado en Pompeya entra a formar parte de una plataforma internacional manteniendo al mismo tiempo un papel al frente de la compañía.
Y, para quien ha tenido el privilegio de acompañarlo durante este proceso, es también una satisfacción personal.
En MOAT Investing hemos trabajado junto a Emiliano y Askos durante el recorrido que ha llevado a esta operación, tal y como recogió también Il Denaro.
Pero el mérito fundamental sigue siendo del empresario.
Un asesor puede ayudar a identificar el momento. Puede identificar contrapartes. Puede posicionar una compañía. Puede contribuir a negociar una transacción.
No puede crear retroactivamente quince años de execution.
Esa parte tiene que estar ya ahí.
La lección para los empresarios
La pregunta que recibo con frecuencia de los empresarios es: "¿Cuándo debería empezar a pensar en la venta?"
Mi respuesta es casi siempre la misma: mucho antes de querer vender.
Pensar en un exit no significa necesariamente prepararse para dejar la empresa.
Significa construir una compañía que otro querría poseer.
Son dos cosas muy distintas.
Una empresa que dispone de equipo directivo, procesos, marca, reporting, clientes diversificados, ventajas competitivas y potencial de crecimiento vale más con independencia de que llegue a venderse.
Y ahí está justamente la paradoja.
Las compañías más fáciles de vender suelen ser aquellas que su propietario no está obligado a vender.
Askos partió de Pompeya. De un arqueólogo. De un vaso encontrado durante una excavación.
Quince años después, esa misma empresa se ha convertido en una de las marcas fundadoras de un grupo internacional respaldado por capital institucional.
Es, sin duda, una historia de M&A.
Pero, antes incluso, es una historia de espíritu empresarial.
Y quizá su lección más importante sea muy sencilla: no hay que partir necesariamente pensando en lo grande que puede llegar a ser una compañía.
A veces hay que partir intentando ser excepcionalmente bueno en algo.
Si el valor es real, la escala puede llegar después.