La storia di Askos Tours, dell'imprenditore Emiliano Tufano e dell'ingresso nel nuovo Flagship Group racconta qualcosa di più di una singola operazione di M&A. Racconta come una competenza molto verticale, trasformata in un'impresa scalabile, possa diventare un asset strategico per un gruppo internazionale. E offre alcune lezioni interessanti a molti imprenditori italiani.
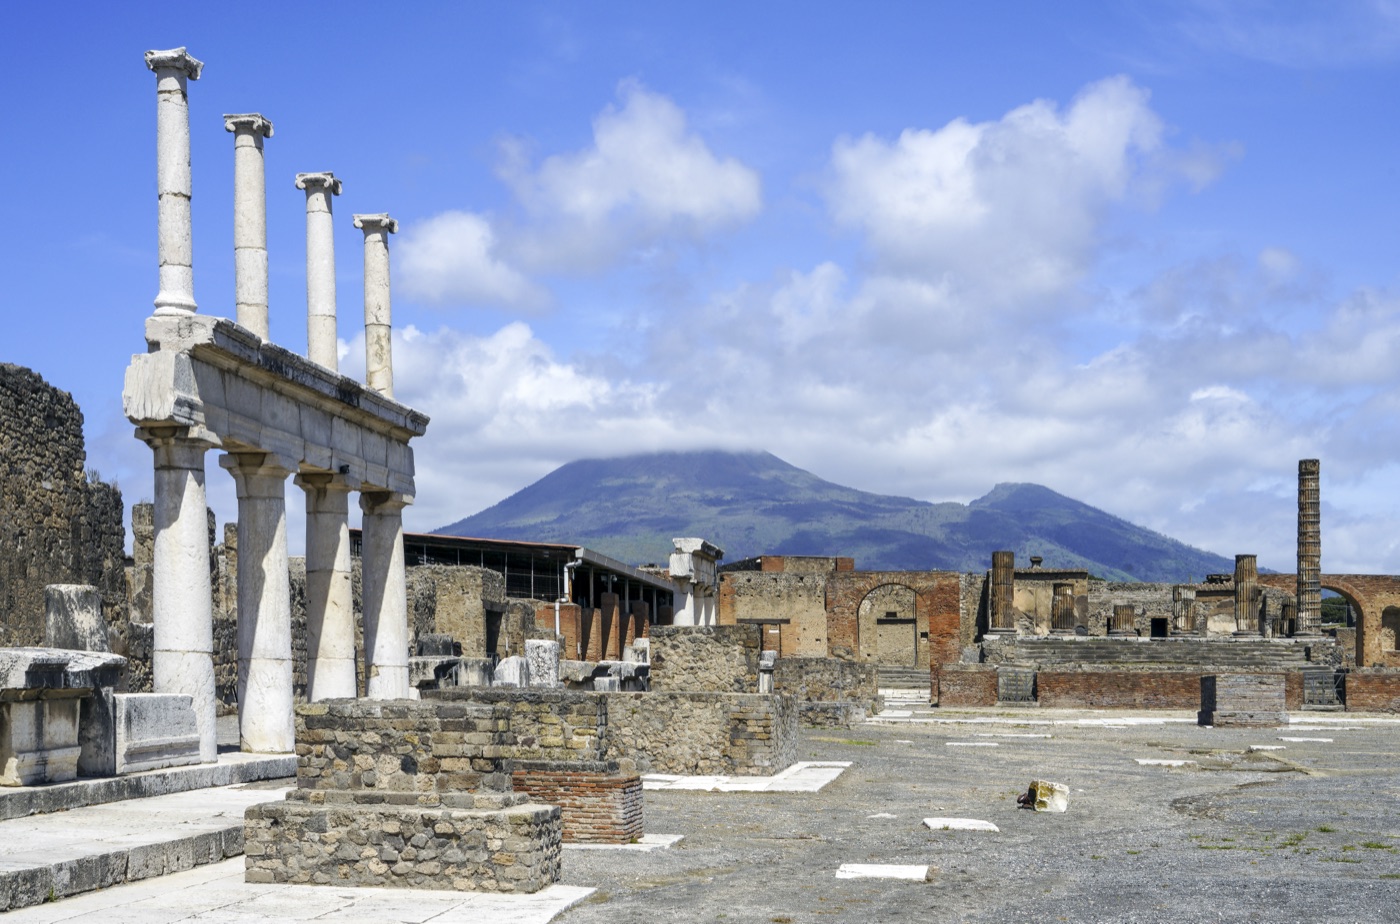
Pompei non è probabilmente il primo posto a cui si pensa parlando di private equity, aggregazioni internazionali o operazioni di M&A.
Eppure è proprio da Pompei che parte questa storia.
Nel 2010 Emiliano Tufano era un archeologo. Aveva lavorato sul campo, partecipato a campagne di scavo e costruito una conoscenza profonda dell'archeologia e del patrimonio culturale del territorio.
A un certo punto decide di trasformare quella conoscenza in qualcosa di diverso.
Non parte con l'idea di costruire una società da vendere a un investitore. Parte, più semplicemente, dall'idea di raccontare meglio Pompei.
Nasce così quella che diventerà Askos Tours.
Il nome stesso deriva da un oggetto archeologico: l'askos, un piccolo vaso che Tufano aveva trovato durante degli scavi a Pantelleria. Quasi una dichiarazione d'intenti: l'archeologia non come semplice scenario turistico, ma come parte dell'identità dell'impresa.
Da una piccola attività locale, nel 2016 Askos diventa formalmente un tour operator specializzato in esperienze culturali e archeologiche. La società si espande dalla Campania verso Roma e altre destinazioni del Sud Italia, mantenendo una caratteristica precisa: visite guidate costruite intorno a competenza specialistica, archeologi, storici dell'arte e conoscenza diretta dei luoghi. Secondo i dati pubblicati dalla stessa società, dai circa 45.000 viaggiatori del 2019 Askos è arrivata a servire oltre 220.000 clienti nel 2024.
È una crescita importante.
Ma il punto interessante, dal punto di vista dell'investitore, non è soltanto quanto Askos sia cresciuta.
È come è cresciuta.
Dalla competenza personale a un'impresa
Molte aziende imprenditoriali nascono da una persona particolarmente brava nel proprio mestiere.
Il problema arriva quando l'impresa continua a coincidere con quella persona.
Un ottimo chef non necessariamente costruisce una catena di ristoranti. Un ottimo architetto non necessariamente crea uno studio internazionale. Un'eccellente guida turistica non necessariamente costruisce un tour operator scalabile.
Il salto imprenditoriale consiste nel trasformare una competenza individuale in un sistema.
Prodotto. Persone. Processi. Distribuzione. Brand. Reputazione.
È qui che, a mio avviso, la storia di Askos diventa interessante anche al di fuori del turismo.
Emiliano non aveva soltanto conoscenza di Pompei. Quella conoscenza è stata progressivamente codificata in esperienze che altre persone potevano offrire mantenendo uno standard riconoscibile.
L'archeologo diventa imprenditore.
E l'esperienza dell'archeologo diventa un prodotto.
È uno dei passaggi fondamentali nella costruzione di valore di un'azienda founder-led: fare in modo che il fondatore rimanga importante senza che l'impresa dipenda completamente da lui.
Il valore della specializzazione
Per molti anni, soprattutto nel mondo digitale, la parola d'ordine è stata scala.
Più mercati. Più prodotti. Più clienti.
Ma una parte significativa delle operazioni di M&A nasce dal processo opposto: aziende che sono diventate estremamente brave in una nicchia sufficientemente importante.
Askos non ha cercato di essere tutto per tutti.
Ha costruito un'identità particolarmente forte nel turismo culturale e archeologico italiano, partendo da una delle destinazioni archeologiche più riconoscibili al mondo.
Questa specializzazione può sembrare inizialmente un limite.
In realtà può diventare un moat.
Un buyer internazionale può acquistare tecnologia. Può investire in marketing. Può ottenere capitale.
Molto più difficile è ricreare rapidamente anni di relazioni locali, guide qualificate, conoscenza del territorio, reputazione, recensioni, prodotti sviluppati e affinati nel tempo e una cultura aziendale costruita intorno a una particolare esperienza.
In altre parole, Askos possedeva qualcosa che non era semplicemente replicabile aggiungendo capitale.
Ed è precisamente questo tipo di caratteristica che spesso rende un'impresa interessante strategicamente.
Perché il turismo esperienziale sta attirando capitale
L'operazione Askos deve poi essere osservata all'interno di un fenomeno più ampio.
Il mercato globale dei tour, delle attività e delle esperienze rimane estremamente frammentato.
Ci sono migliaia di operatori locali, spesso founder-led, molti dei quali hanno ottimi prodotti e ottime economie ma dimensioni insufficienti per costruire autonomamente infrastrutture globali.
Flagship Group nasce esattamente da questa tesi.
Il gruppo, sostenuto da Shamrock Capital, ha riunito inizialmente tre operatori: Askos Tours, WalksDevour e Amigo Tours. La leadership di Flagship ha dichiarato di voler costruire una piattaforma internazionale di aziende leader nelle esperienze di viaggio, continuando contemporaneamente a preservare brand, management e competenze locali.
È una distinzione importante.
Non sembra essere il classico modello in cui un grande gruppo compra operatori locali per cancellarne progressivamente i marchi e creare un'unica organizzazione centralizzata.
Il modello dichiarato è più vicino a una house of brands.
Askos continua a essere Askos.
Emiliano Tufano continua a guidarla.
Ma dietro l'azienda locale arriva una piattaforma con capitale, conoscenze, network e capacità di investimento superiori.
Arival ha evidenziato inoltre che Flagship guarda ad altre acquisizioni e che il criterio non è semplicemente acquistare volume: leadership, storia dell'impresa, possibilità di crescita e competenze distintive sono elementi centrali della selezione.
Questo è particolarmente interessante per il mercato italiano.
Il problema di molte PMI italiane non è la qualità
In Italia esistono migliaia di aziende eccellenti.
Il problema raramente è la mancanza di prodotto.
Molto più spesso è la difficoltà nel trasformare un'eccellenza imprenditoriale in un asset comprensibile da un investitore internazionale.
Una società può essere molto redditizia e tuttavia non essere pronta per un processo M&A.
Può avere una contabilità poco leggibile. Una struttura societaria complessa. Una dipendenza eccessiva dal fondatore. Concentrazione dei clienti. Poca capacità di dimostrare KPI e performance storiche.
Oppure semplicemente può raccontare male il proprio valore.
Questo è uno dei punti sui quali, lavorando con Emiliano e Askos attraverso MOAT Investing, abbiamo concentrato molta attenzione.
Un processo di vendita non comincia quando arriva un'offerta.
Comincia molto prima.
Comincia nel momento in cui si cerca di capire che cosa un buyer potrebbe realmente voler acquistare.
Perché un gruppo internazionale dovrebbe interessarsi a questa azienda? Quale problema gli risolve? Quale territorio gli apre? Quale competenza acquisisce? Quanto sarebbe difficile costruire internamente quello che l'impresa ha già creato?
Sono domande differenti dal semplice: "Quanto EBITDA produce?"
L'EBITDA è fondamentale.
Ma nei migliori deal non è mai tutta la storia.
Vendere un'azienda significa anche scegliere il compratore
Esiste poi un altro equivoco frequente.
Molti imprenditori immaginano il processo di vendita come un'asta in cui l'unica variabile è il prezzo.
Non sempre è così.
Per un founder che ha trascorso quindici o vent'anni a costruire un'impresa, la controparte conta.
Conta soprattutto quando il fondatore non scompare il giorno successivo al closing.
Bisogna valutare prezzo, certamente.
Ma anche struttura. Governance. Ruolo futuro. Cultura. Capacità finanziaria dell'acquirente. Credibilità. Progetto industriale. Compatibilità personale.
E quello che succederà all'azienda quando il contratto sarà stato firmato.
Nel caso Askos, l'ingresso in Flagship inserisce la società in un gruppo che nasce dichiaratamente attorno a operatori founder-led e che vuole lasciare ai singoli brand la propria identità.
Il gruppo riunisce oggi realtà con competenze e geografie differenti e conta nel board figure con esperienza di primo piano nel travel, tra cui Rod Cuthbert, fondatore ed ex CEO di Viator, e Richard Prosser, già alla guida della divisione Specialist Travel di TUI Travel.
Per un imprenditore, il valore di una transazione può quindi essere maggiore del semplice prezzo ricevuto al closing.
Può significare monetizzare parte del valore creato e contemporaneamente partecipare a una seconda fase di crescita che da soli sarebbe stata molto più difficile costruire.
La parte invisibile di un deal
Quando un'acquisizione viene annunciata, tutto sembra semplice.
Una fotografia. Due loghi. Un comunicato.
"Company A acquires Company B."
Quello che non si vede sono i mesi precedenti.
La preparazione. I numeri. La documentazione. Le discussioni. Le negoziazioni. Le alternative considerate e poi abbandonate.
I momenti nei quali la probabilità di chiudere sembra altissima e quelli nei quali improvvisamente sembra molto più bassa.
Le operazioni M&A sono allo stesso tempo finanziarie e profondamente umane.
Soprattutto nelle aziende founder-led.
Il bilancio appartiene all'azienda.
Ma spesso l'azienda rappresenta una parte importante della vita dell'imprenditore.
Ed è una delle ragioni per cui assistere un founder durante una transazione richiede qualcosa di più della sola capacità di costruire un modello finanziario.
Richiede capire quando spingere. Quando aspettare. Quando un punto economico è fondamentale. E quando, invece, rischiare un buon deal per l'ultimo punto negoziale sarebbe un errore.
Un nuovo capitolo, non necessariamente la fine della storia
La stampa internazionale ha descritto l'operazione come parte della nascita di una nuova piattaforma globale nel turismo esperienziale.
Skift ha parlato apertamente della possibilità di un nuovo roll-up del settore, osservando come le esperienze rimangano uno dei segmenti più frammentati del travel. Arival ha posto la domanda forse più interessante: possono operatori profondamente locali diventare più forti insieme senza perdere ciò che li rende speciali?
È probabilmente questo il vero esperimento industriale di Flagship.
Centralizzare abbastanza da creare vantaggi di scala.
Ma non tanto da distruggere l'autenticità che genera il valore.
Per Askos significa entrare in una fase completamente nuova.
Per Emiliano significa vedere un progetto iniziato a Pompei entrare all'interno di una piattaforma internazionale mantenendo contemporaneamente un ruolo alla guida dell'azienda.
E, per chi ha avuto il privilegio di accompagnarlo durante questo processo, è anche una soddisfazione personale.
In MOAT Investing abbiamo lavorato accanto a Emiliano e Askos durante il percorso che ha portato a questa operazione, come riportato anche da Il Denaro.
Ma il merito fondamentale rimane dell'imprenditore.
Un advisor può aiutare a individuare il momento. Può identificare controparti. Può posizionare un'azienda. Può contribuire a negoziare una transazione.
Non può creare retroattivamente quindici anni di execution.
Quella parte deve esserci già.
La lezione per gli imprenditori
La domanda che ricevo spesso da imprenditori è: "Quando dovrei iniziare a pensare alla vendita?"
La mia risposta è quasi sempre la stessa: molto prima di voler vendere.
Pensare a un'exit non significa necessariamente prepararsi a lasciare l'azienda.
Significa costruire un'impresa che qualcun altro vorrebbe possedere.
Sono due cose molto diverse.
Un'azienda che dispone di management, processi, brand, reporting, clienti diversificati, vantaggi competitivi e possibilità di crescita ha più valore indipendentemente dal fatto che venga venduta.
Ed è proprio questo il paradosso.
Le aziende più facili da vendere sono spesso quelle che il proprietario non è costretto a vendere.
Askos è partita da Pompei. Da un archeologo. Da un vaso trovato durante uno scavo.
Quindici anni dopo, quella stessa impresa è diventata uno dei brand fondatori di un gruppo internazionale sostenuto da capitale istituzionale.
È certamente una storia di M&A.
Ma, prima ancora, è una storia di imprenditoria.
E forse la sua lezione più importante è molto semplice: non bisogna necessariamente partire pensando a quanto grande possa diventare un'azienda.
A volte bisogna partire cercando di diventare eccezionalmente bravi in qualcosa.
Se il valore è reale, la scala può arrivare dopo.